

近日,扬子江船业发布消息称,公司2017财年归属于股东的净利润为29亿元人民币,同比增长67%。
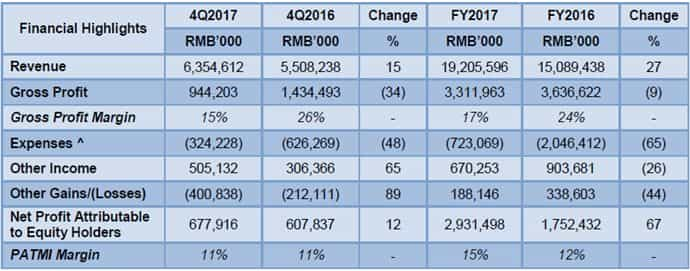
据财报披露,扬子江船业去年共交付33艘船,比上一年的39艘略有下降。不过,总收入同比上涨27%至192亿元人民币,其中,造船板块收入为123亿元人民币,同比增加17%;与造船相关的航运物流&租赁、船舶设计服务、船舶拆解等业务的总收入为3.93亿元人民币,而2016该数据为2.7亿元人民币。此外,得益于贸易量增加的利好因素,贸易板块收入也有显著增长。
造船板块去年毛利率为17%,少于上一年的25%。扬子江船业表示,这主要是因为原材料价格上涨以及人民币对美元汇率升值导致建造合同产生部分可预见损失,约为12亿元人民币。
随着2017年BDI指数升至3月新高,全球造船市场也有所好转,尤其是干散货船型。2017年,江苏扬子江船业共接74艘新船订单,合同总价值高达21亿美元,是2016年同期的两倍。克拉克森数据显示,在2017年船厂新接订单中,以船舶总吨计,新扬子江造船位居全球第二。
截至2017年12月31日,扬子江船业持有船舶订单总数123艘,总价值47亿美元,位居中国第一、全球第三。该123艘订单是已确认的订单数,而不包括临时终止的订单数量。2017年,扬子江船业共终止9个订单合同,而该集团已根据相应的会计准备对已终止的订单进行结算。而在终止的9个订单中,包括5艘商船及1艘自升式钻井平台在内的6艘船只已经又重新开始建造,该集团已为该5艘商船找到新的买家。
扬子江船业执行主席任元林表示,“随着商业环境改善,我们取得了可喜的成绩。新船接单量远超目标,手持订单数仍在不断上升。船舶交付早于预定日期。我们还首次向客户交付了两艘LNG船,同时,在集装箱船和干散货船方面,我们以质量、装载量、环保节能等优势,进一步夯实了我们的市场地位。”
造船业处于周期性调整中,当前复苏仍面临诸多不确定性。不过,综合考虑多种因素,诸如海运贸易仍在国际贸易中占据主导地位,电子商务的增长、“一带一路”倡议以及国际海事组织出台船舶排放控制的规定等,从长远来看,造船业的需求前景仍然十分巨大。在中国,供给侧结构性改革,将进一步推升造船业整合,这将利好于发展良好的船厂。
“在整个造船市场周期中,扬子江船业依旧保持盈利,而我们目前的订单量将保持企业在未来几年内的收入稳定。未来,我们也将继续增加订单数量,维持较强的竞争力,加强我们在LNG及相关船只上的供给,同时积极管理企业运营成本,降低因人民币汇率及钢铁运价上涨对企业带来的影响。作为一家强大、稳定且十分具有责任感的企业,我们将努力实现企业增长,并为我们的客户、股东及员工等带来更多回报”,任元林表示。
免责申明:本文仅代表作者观点,不代表海事展立场。其真实性及原创性未能得到海事展证实,在此感谢原作者的辛苦创作,如转载涉及版权等问题,请作者与我们联系,我们将在第一时间处理,谢谢!
关键字延伸:船舶设计和建造、船坞和修船厂、船舶营运和管理、船舶登记和检验、船舶修理机械与设备、疏浚设备、导航和通讯系统、轮机工程和船用设备、推进系统/泵和阀、海洋工程、计算机系统、网络和软件、环境保护装备和设施、起重和升降设备、海上货运和物流、油漆和涂料、冷冻系统和冷藏系统、港口,码头设备和服务、港务局和码头作业公司、安全,救援和保护设备、海事出版、海洋环境和安全、船级社、船用燃料及润滑油、港口及码头,港口设备、船舶融资、保险和经纪公司、船运物资及船用材料、贸易协会及咨询服务
